Edukasi Finansial Sejak Dini untuk Membentuk Masa Depan
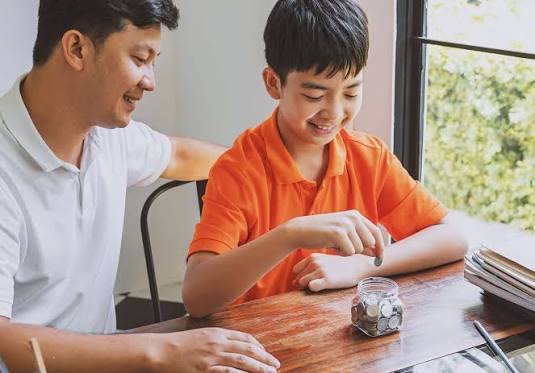
Mengelola uang bukanlah keterampilan yang muncul secara otomatis ketika seseorang beranjak dewasa. Kemampuan tersebut perlu dibangun melalui kebiasaan sederhana, pengalaman sehari-hari, serta bimbingan yang konsisten dari orang tua dan lingkungan pendidikan. Anak yang terbiasa memahami cara kerja uang akan memiliki kesempatan lebih besar untuk mengenali perbedaan antara kebutuhan dan keinginan. Selain itu, mereka dapat belajar bahwa setiap keputusan keuangan memiliki konsekuensi yang perlu dipertimbangkan. Edukasi Finansial sejak dini menjadi bekal penting bagi anak untuk memahami nilai uang, membedakan kebutuhan dan keinginan, serta membangun kebiasaan mengelola keuangan secara bijak hingga dewasa.
Sayangnya, pembicaraan mengenai uang masih sering dianggap sebagai urusan orang dewasa. Padahal, anak sudah berhadapan dengan berbagai keputusan finansial sederhana sejak mengenal uang saku, membeli makanan di sekolah, hingga memilih mainan yang diinginkan. Oleh karena itu, pengenalan konsep keuangan sebaiknya dilakukan secara bertahap sesuai usia dan kemampuan berpikir anak. Dengan pendekatan yang tepat, pengetahuan tersebut tidak hanya berguna untuk mengatur uang, tetapi juga membantu membentuk kedisiplinan, tanggung jawab, dan kemandirian.
Pentingnya pendidikan keuangan juga terlihat dari perhatian Otoritas Jasa Keuangan (OJK) terhadap literasi finansial generasi muda. Dalam berbagai program edukasinya, OJK mendorong anak dan pelajar agar mengenal pengelolaan uang serta membangun kebiasaan menabung sebagai bekal menghadapi masa depan.
Mengapa Edukasi Finansial Sejak Dini Penting untuk Perkembangan Anak?
Pengenalan keuangan sejak kecil membantu anak memahami bahwa uang memiliki fungsi dan batasan. Mereka belajar bahwa uang digunakan untuk memenuhi kebutuhan, membeli barang, membayar layanan, serta mempersiapkan kebutuhan pada masa mendatang. Melalui pengalaman sederhana, anak juga dapat memahami bahwa jumlah uang yang tersedia tidak selalu cukup untuk membeli semua hal yang diinginkan. Pemahaman ini menjadi dasar untuk mengambil keputusan secara lebih rasional.
Selain itu, pendidikan finansial membantu membentuk kebiasaan yang dapat terbawa hingga dewasa. Anak yang terbiasa merencanakan penggunaan uang saku akan memiliki kesempatan untuk melatih kesabaran dan mempertimbangkan konsekuensi sebelum membeli sesuatu. Sebaliknya, apabila anak selalu mendapatkan semua yang diminta tanpa memahami batas pengeluaran, mereka mungkin kesulitan menerima kenyataan bahwa sumber daya keuangan memiliki keterbatasan. Karena itu, tujuan pendidikan finansial bukan membuat anak terlalu memikirkan uang, melainkan mengajarkan cara menggunakannya secara bertanggung jawab.
Edukasi Finansial Sejak Dini untuk Membentuk Masa Depan: Mengenalkan Perbedaan Kebutuhan dan Keinginan
Salah satu pelajaran paling mendasar dalam pengelolaan uang adalah membedakan kebutuhan dan keinginan. Kebutuhan merupakan sesuatu yang diperlukan untuk menjalani kehidupan sehari-hari, seperti makanan, perlengkapan sekolah, dan pakaian yang layak. Sementara itu, keinginan berkaitan dengan hal-hal yang menyenangkan, tetapi tidak selalu harus segera dipenuhi. Perbedaan tersebut terlihat sederhana bagi orang dewasa, tetapi anak membutuhkan contoh nyata agar dapat memahaminya.
Orang tua dapat memulai pembelajaran melalui situasi yang sering ditemui anak. Misalnya, ketika anak memiliki uang saku untuk membeli makanan sekaligus ingin membeli mainan kecil, ajak mereka mempertimbangkan pilihan yang tersedia. Jelaskan bahwa memenuhi kebutuhan utama perlu didahulukan sebelum menggunakan uang untuk hal lain. Namun, keinginan tidak harus selalu ditolak karena anak juga perlu belajar menikmati uang secara wajar setelah kebutuhan pentingnya terpenuhi.
Membangun Kebiasaan Menabung melalui Tujuan yang Jelas
Menabung akan terasa lebih bermakna ketika anak mengetahui tujuan dari uang yang dikumpulkan. Daripada hanya meminta anak menyimpan uang tanpa penjelasan, orang tua dapat membantu mereka menentukan target sederhana. Contohnya, anak ingin membeli buku cerita, perlengkapan menggambar, atau permainan edukatif dengan harga tertentu. Tujuan yang jelas membuat proses menabung terasa seperti perjalanan yang memiliki hasil nyata.
Selanjutnya, ajarkan anak menyisihkan sebagian uang saku secara teratur. Mereka tidak harus menunggu mendapatkan uang dalam jumlah besar untuk mulai menabung karena nominal kecil pun dapat menjadi latihan yang bermanfaat. Sebagai contoh, anak yang menyisihkan Rp5.000 setiap minggu akan mengumpulkan Rp20.000 dalam empat minggu, tanpa memperhitungkan tambahan uang lainnya. Melalui cara ini, anak belajar bahwa hasil yang terkumpul berasal dari kebiasaan yang dilakukan secara konsisten.
Edukasi Finansial Sejak Dini untuk Membentuk Masa Depan: Cara Orang Tua Mengajarkan Pengelolaan Uang melalui Uang Saku
Uang saku dapat menjadi sarana pembelajaran yang efektif karena anak memiliki kesempatan untuk mengambil keputusan dengan jumlah uang yang terbatas. Orang tua dapat memberikan uang saku sesuai usia, kebutuhan, dan kondisi keluarga, kemudian menjelaskan penggunaannya secara sederhana. Misalnya, anak dapat membagi uang untuk jajan, tabungan, dan kebutuhan kecil lainnya. Pembagian tersebut tidak harus menggunakan persentase yang kaku karena tujuan utamanya adalah melatih perencanaan, bukan membebani anak dengan aturan yang terlalu rumit.
Selain memberikan uang saku, orang tua sebaiknya mengajak anak mengevaluasi penggunaannya secara berkala. Jika uang habis lebih cepat daripada perkiraan, hindari langsung memberikan tambahan tanpa pembicaraan. Sebaliknya, tanyakan barang apa saja yang dibeli dan apakah pengeluaran tersebut sesuai rencana. Dengan demikian, anak dapat memahami akibat dari keputusannya tanpa merasa dipermalukan atau dihukum karena melakukan kesalahan.
Mengajarkan Anak Membuat Anggaran Sederhana
Anggaran merupakan rencana penggunaan uang berdasarkan jumlah yang tersedia dan kebutuhan yang ingin dipenuhi. Konsep ini dapat dikenalkan melalui catatan sederhana yang mencantumkan uang masuk, pengeluaran, dan sisa uang. Anak usia sekolah dasar, misalnya, dapat menggunakan buku kecil untuk mencatat pembelian makanan, alat tulis, atau barang lainnya. Sementara itu, anak yang lebih besar dapat mulai menggunakan tabel digital apabila sudah memahami cara mencatat dan menghitung pengeluaran.
Agar pembelajaran terasa dekat dengan kehidupan sehari-hari, gunakan contoh yang sesuai dengan pengalaman anak. Apabila mereka menerima uang saku Rp50.000 untuk beberapa hari, ajak mereka menyusun rencana agar uang tersebut tidak habis dalam satu kali belanja. Kemudian, diskusikan pengeluaran mana yang perlu didahulukan dan bagian mana yang dapat disimpan. Latihan seperti ini membantu anak memahami bahwa anggaran bukan sekadar pembatasan, melainkan alat untuk memastikan uang digunakan sesuai tujuan.
Edukasi Finansial Sejak Dini untuk Membentuk Masa Depan: Mengembangkan Kesabaran dan Kemampuan Menunda Keinginan
Keinginan untuk memperoleh sesuatu dengan segera merupakan hal yang wajar, terutama ketika anak melihat barang menarik di toko atau iklan di internet. Namun, kemampuan menunda pembelian dapat membantu mereka menghindari keputusan impulsif. Orang tua dapat mengenalkan kebiasaan menunggu sebelum membeli barang yang tidak mendesak. Selama waktu tersebut, anak diajak mempertimbangkan apakah barang itu benar-benar dibutuhkan atau hanya menarik perhatian untuk sementara.
Sebagai contoh, ketika anak ingin membeli mainan baru, ajak mereka menunggu beberapa hari sambil memikirkan manfaat barang tersebut. Jika keinginannya tetap ada, mereka dapat menyusun rencana menabung atau membandingkan pilihan yang tersedia. Sebaliknya, apabila minatnya berkurang, anak memperoleh pengalaman bahwa tidak semua keinginan perlu diwujudkan. Dengan latihan yang berulang, mereka dapat belajar mengendalikan dorongan sesaat dan mempertimbangkan manfaat jangka panjang.
Mengenalkan Nilai Uang melalui Aktivitas Sehari-hari
Pembelajaran finansial tidak selalu membutuhkan buku pelajaran atau penjelasan panjang. Justru, aktivitas sederhana seperti berbelanja bersama dapat menjadi kesempatan untuk mengenalkan harga, kualitas, dan pertimbangan sebelum membeli barang. Orang tua dapat menunjukkan bahwa dua produk dengan fungsi serupa mungkin memiliki harga berbeda karena ukuran, bahan, merek, atau kualitasnya. Anak kemudian diajak menilai pilihan berdasarkan kebutuhan, bukan hanya penampilan kemasan.
Selain berbelanja, anak dapat dilibatkan dalam kegiatan menyiapkan kebutuhan sekolah atau membuat daftar belanja keluarga. Mereka bisa membantu membandingkan harga barang yang sama di beberapa tempat dan menghitung perkiraan biaya pembelian. Namun, orang tua tetap perlu menyesuaikan tanggung jawab dengan usia anak agar kegiatan tersebut tidak mengganggu kebutuhan dasarnya. Melalui pengalaman langsung, konsep keuangan menjadi lebih mudah dipahami karena anak melihat penerapannya dalam kehidupan nyata.
Edukasi Finansial Sejak Dini untuk Membentuk Masa Depan: Memperkenalkan Konsep Berbagi dan Tanggung Jawab Sosial
Pengelolaan uang yang baik tidak hanya berkaitan dengan menyimpan dan membelanjakan uang untuk diri sendiri. Anak juga dapat belajar bahwa sebagian sumber daya bisa digunakan untuk membantu orang lain sesuai kemampuan dan keinginan mereka. Misalnya, mereka dapat menyisihkan sebagian uang untuk kegiatan sosial, memberikan sumbangan secara sukarela, atau membeli kebutuhan sederhana bagi orang yang membutuhkan. Dengan demikian, anak mengenal hubungan antara uang, kepedulian, dan tanggung jawab sosial.
Meskipun demikian, kegiatan berbagi sebaiknya tidak dijadikan alat untuk menimbulkan rasa bersalah apabila anak belum mampu memberikan uang. Orang tua perlu menjelaskan bahwa bantuan tidak selalu berbentuk materi karena waktu, tenaga, dan perhatian juga memiliki nilai. Selain itu, anak harus memahami bahwa keputusan berbagi perlu mempertimbangkan kebutuhan pokoknya sendiri. Pendekatan ini membantu membentuk kebiasaan peduli tanpa mengajarkan bahwa nilai seseorang ditentukan oleh jumlah uang yang diberikan.
Memahami Keamanan Uang di Era Digital
Perkembangan teknologi membuat anak semakin sering melihat transaksi menggunakan dompet digital, pembayaran melalui kode QR, dan pembelian barang dalam aplikasi. Karena itu, pemahaman tentang uang sebaiknya mencakup cara kerja pembayaran digital, bukan hanya penggunaan uang tunai. Orang tua perlu menjelaskan bahwa pembayaran melalui ponsel tetap menggunakan uang yang memiliki nilai nyata. Walaupun transaksi digital terasa praktis, setiap pembelian tetap mengurangi saldo atau menimbulkan kewajiban pembayaran tertentu.
Selain memahami transaksi, anak perlu mengenali risiko keamanan digital sejak awal. Mereka harus mengetahui bahwa kata sandi, kode OTP, PIN, dan informasi rekening tidak boleh dibagikan kepada sembarang orang. Anak juga perlu diajarkan untuk meminta bantuan orang dewasa ketika menemukan pesan mencurigakan, hadiah yang tidak masuk akal, atau permintaan pembayaran yang tidak dikenali. Materi edukasi keuangan digital dari OJK turut membahas pemahaman produk, perlindungan diri dari kejahatan digital, serta keamanan data dan akses.
Edukasi Finansial Sejak Dini untuk Membentuk Masa Depan: Mengajarkan Perbedaan Menabung, Berinvestasi, dan Berutang
Ketika anak mulai memahami konsep dasar keuangan, orang tua dapat memperkenalkan beberapa istilah yang sering digunakan dalam kehidupan orang dewasa. Menabung berarti menyimpan sebagian uang untuk digunakan kemudian, sedangkan investasi melibatkan penempatan dana dengan harapan memperoleh hasil pada masa mendatang. Namun, investasi memiliki risiko yang berbeda-beda dan hasilnya tidak selalu sesuai harapan. Oleh sebab itu, anak perlu memahami bahwa pertumbuhan uang bukan sesuatu yang otomatis terjadi tanpa kemungkinan kerugian.
Konsep utang juga penting dikenalkan dengan bahasa yang sederhana dan tidak menakutkan. Jelaskan bahwa utang merupakan kewajiban untuk mengembalikan uang sesuai kesepakatan, dan beberapa jenis pinjaman memiliki bunga serta biaya tambahan. Anak dapat belajar bahwa meminjam uang bukan berarti memperoleh uang secara gratis karena terdapat tanggung jawab yang harus dipenuhi. Dengan penjelasan tersebut, mereka diharapkan lebih berhati-hati terhadap tawaran pinjaman yang terlihat mudah, terutama ketika sudah mulai menggunakan layanan keuangan secara mandiri.
Peran Sekolah dalam Membentuk Kebiasaan Finansial
Keluarga bukan satu-satunya tempat anak mempelajari pengelolaan uang. Sekolah juga dapat berperan melalui pelajaran matematika, kegiatan kewirausahaan sederhana, simulasi jual beli, atau proyek kelompok yang membutuhkan perencanaan anggaran. Sebagai contoh, siswa dapat diminta menghitung biaya bahan untuk membuat produk sederhana, memperkirakan harga jual, dan mencatat hasil penjualan. Melalui aktivitas tersebut, mereka dapat menghubungkan kemampuan berhitung dengan pengambilan keputusan keuangan.
Selain itu, sekolah dapat bekerja sama dengan lembaga yang memiliki program edukasi keuangan untuk pelajar. Di Indonesia, program KEJAR yang didorong OJK mencakup upaya memperluas kepemilikan rekening pelajar melalui produk seperti Simpanan Pelajar dan Tabungan Anak. Namun, kepemilikan rekening sebaiknya disertai pemahaman mengenai cara menyimpan uang, menjaga keamanan akses, dan membaca informasi saldo. Dengan begitu, anak tidak sekadar memiliki fasilitas keuangan, tetapi juga memahami penggunaannya secara bertanggung jawab.
Edukasi Finansial Sejak Dini untuk Membentuk Masa Depan: Kesalahan yang Perlu Dihindari Saat Mengajarkan Keuangan
Salah satu kesalahan yang perlu dihindari adalah menganggap bahwa anak akan memahami pengelolaan uang hanya dengan diminta rajin menabung. Tanpa penjelasan mengenai tujuan dan cara melakukannya, kegiatan tersebut bisa terasa seperti kewajiban yang tidak memiliki makna. Oleh karena itu, orang tua sebaiknya menjelaskan alasan di balik setiap kebiasaan dan memberikan kesempatan kepada anak untuk mengajukan pertanyaan. Pembelajaran akan lebih efektif ketika anak memahami manfaatnya, bukan sekadar mengikuti perintah.
Kesalahan lainnya adalah menggunakan uang sebagai alat untuk membandingkan kemampuan anak dengan teman-temannya. Kondisi keuangan setiap keluarga berbeda, sehingga jumlah uang saku maupun kemampuan menabung tidak dapat dijadikan ukuran tunggal keberhasilan pendidikan finansial. Selain itu, orang tua sebaiknya tidak langsung menyelesaikan semua masalah pengeluaran anak dengan memberikan uang tambahan. Berikan ruang untuk belajar dari keputusan yang kurang tepat selama kebutuhan dasar mereka tetap terpenuhi dan situasinya aman.
Menyesuaikan Pembelajaran Keuangan dengan Usia Anak
Anak usia prasekolah dapat mulai mengenal uang melalui kegiatan mengelompokkan pecahan, bermain toko-tokoan, dan memahami bahwa barang memiliki harga. Pada tahap ini, pembelajaran sebaiknya berfokus pada pengenalan nilai, pilihan sederhana, serta kebiasaan menunggu giliran. Setelah memasuki usia sekolah dasar, anak dapat mulai berlatih mengatur uang saku, membuat target tabungan, dan mencatat pengeluaran. Pendekatan konkret lebih sesuai karena mereka dapat melihat langsung hubungan antara uang yang dimiliki dan barang yang dapat dibeli.
Sementara itu, anak usia remaja dapat mulai mempelajari anggaran bulanan, perbandingan harga, keamanan transaksi digital, serta risiko produk keuangan. Mereka juga dapat diajak berdiskusi tentang biaya pendidikan, kebutuhan ketika mulai bekerja, dan pentingnya menyiapkan dana untuk keperluan mendatang. Meski begitu, orang tua tetap perlu memberikan pendampingan ketika remaja mulai mengenal layanan keuangan yang lebih kompleks. Materi yang diberikan sebaiknya berkembang seiring bertambahnya kemampuan berpikir dan tanggung jawab mereka.
Edukasi Finansial Sejak Dini untuk Membentuk Masa Depan: Mengukur Keberhasilan melalui Kebiasaan, Bukan Jumlah Tabungan
Keberhasilan pendidikan finansial tidak semestinya dinilai hanya dari seberapa banyak uang yang berhasil dikumpulkan anak. Jumlah tabungan dapat dipengaruhi oleh besarnya uang saku, kondisi keluarga, dan kebutuhan yang harus dipenuhi. Sebaliknya, kebiasaan merencanakan pengeluaran, menyisihkan uang secara konsisten, serta mempertimbangkan keputusan sebelum membeli sesuatu merupakan tanda perkembangan yang lebih bermakna. Anak yang mampu menjelaskan alasan di balik pilihannya juga sedang belajar mengambil keputusan secara mandiri.
Orang tua dapat mengevaluasi perkembangan tersebut melalui percakapan ringan setiap minggu atau setiap bulan. Tanyakan apakah rencana yang dibuat sudah berjalan, apa yang terasa sulit, dan kebiasaan apa yang ingin diperbaiki. Apabila anak melakukan kesalahan, gunakan pengalaman itu sebagai bahan diskusi daripada langsung memberikan hukuman. Dengan evaluasi yang konsisten, pembelajaran keuangan dapat berkembang mengikuti kebutuhan anak tanpa menciptakan tekanan yang berlebihan.
Kesimpulan
Mempersiapkan anak menghadapi masa depan tidak cukup hanya dengan memberikan pendidikan akademis dan memenuhi kebutuhan sehari-hari. Mereka juga perlu memahami cara mengelola sumber daya yang tersedia, menetapkan prioritas, dan mempertimbangkan konsekuensi dari setiap keputusan. Kebiasaan tersebut dapat dibangun melalui uang saku, kegiatan menabung, simulasi belanja, pembelajaran di sekolah, serta diskusi mengenai keamanan transaksi digital. Semakin sering anak memperoleh kesempatan untuk berlatih, semakin banyak pengalaman yang dapat digunakan ketika menghadapi situasi keuangan yang lebih kompleks.
Pada akhirnya, tujuan utama pendidikan finansial adalah membentuk individu yang mampu menggunakan uang secara bijaksana, bukan sekadar mengumpulkan kekayaan. Orang tua dan sekolah memiliki peran penting dalam memberikan contoh yang konsisten, menjelaskan konsep sesuai usia, dan membiarkan anak belajar secara bertahap. Meskipun hasilnya tidak selalu terlihat dalam waktu singkat, kebiasaan baik yang dibangun sejak kecil dapat menjadi bekal berharga ketika mereka memasuki masa remaja dan dewasa. Melalui pemahaman yang tepat, generasi muda dapat tumbuh dengan sikap lebih mandiri, bertanggung jawab, dan siap menghadapi berbagai tantangan keuangan pada masa mendatang.
Leave a Reply